

根据中国汽车流通协会提供的数据(见截图1),2024年 12月我国动力电池装机量共计75.4GWh,同比增57%;
按动力电池材料类型划分, 2024年12月三元电池装机量占比19%,同比增长-14%,2024年12月磷酸铁锂电池装机量占比81%,同比增长95%。
2024年1-12月我国动力电池装累计机量为548GWh,累计同比增长41%,其中三元电池占比25%,累计同比增长10%;磷酸铁锂电池累计占比75%,同比增长57%。
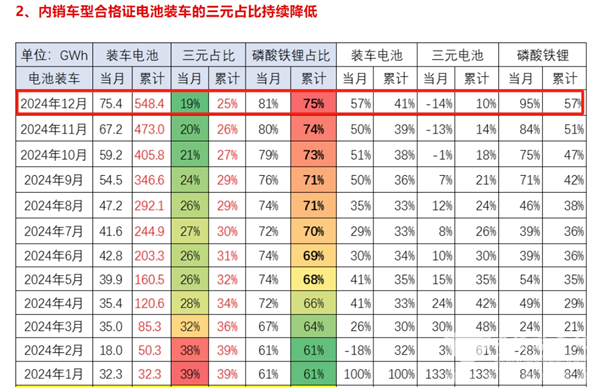 截图1,2024年12月及1-12月我国汽车动力电池装车量(数据来源:中国汽车流通协会)
值得关注的是, 2024年12月我国新能源客车动力电池装机量大约为3763MWh(将截图2中12月份的纯电动客车装车量3695MWh+12月的插电式混动客车装车量68MWh+12月的燃料电池客车的装车量0MWh) ,同比(2023年12月新能源客车装车量为1506MWh)增长145.35%。
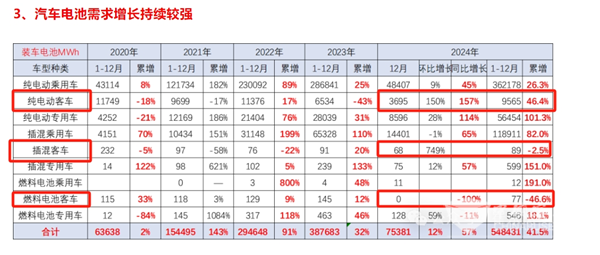 截图2,2024年12月及1-12月各技术路线新能源客车装机量及同比(数据来源:中国汽车流通协会)
2024年1-12月新能源客车动力电池累计装机量大约为9731MWh,累计同比去年同期的6696Wh大约增长45.3%。
现将2024年12月及全年我国新能源客车动力电池装机量特点及后期发展策略做扼要简析,供行业参考!
一、12月装机量创2024全年各月新高
根据截图1可知,2024年12月的新能源客车动力电池装机量为3763辆,结合中国汽车流通协会提供的2024年各月新能源客车动力电池装机量数据,可知2024年12月的电池装机量创下2024年各月新高。
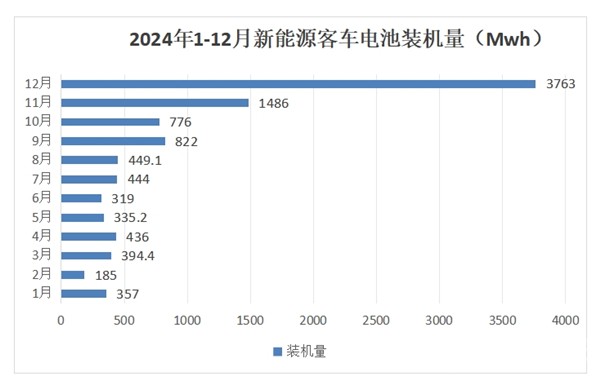
据分析,主要得益于:
一是受“补贴政策即将截止”的驱动。
国家出台的新能源公交车以旧换新的补贴政策在2024年12月31日到期,在政策收官的最后月份,更多用户进一步加快了老旧新能源公交车更新的步伐,刺激了新能源公交客车市场的蓬勃发展。这是导致2024年12月新能源客车产量也达到最多,进而带动了2024年12月新能源客车动力电池装机量也达到最多。
二是受年底冲量的驱动。
12月是年度的收官月份,为了全年的业绩更“好看”些,供给侧加大了新能源客车的生产力度;需求端加大了新能源客车的集中采购及车辆上牌力度。在双方共同“努力冲量“的加持下,推高了2024年12月新能源客车的销量。因此导致2024年12月新能源客车动力电池装机量也达到最多。
二、12月:各类技术路线新能源客车装机量中,纯电动客车同比双领涨大盘;插混同比净增,燃料电池未有装车
表1,根据截图2数据,2024年12月各类技术路线新能源客车装机量同环比及占比:
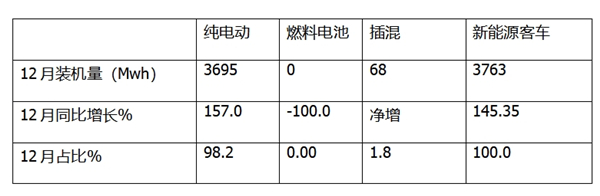
上表可见,在2024年12月各类技术路线新能源客车装机量同比中:
---纯电动客车同比增长157%,跑赢并领涨新能源客车大盘;市场占比98.2%,处于绝对的主体地位;
---燃料电池客车未有装车量发生;
---插混客车同比属于净增,市场占比1.8%。
总之,在2024年12月各类技术路线新能源客车各技术路线车型装机量中,纯电动客车领涨领跑新能源客车大盘。
三、2024全年:各类技术路线新能源客车装机量中,纯电动客车同比领涨;燃料电池同比领跌
表2,根据截图2数据,2024年1-12月各类技术路线新能源客车装机量同比及占比:
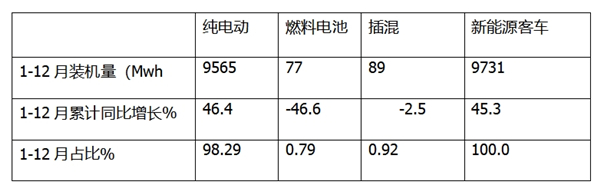
上表可见,在2024年1-12月各类技术路线新能源客车装机量同比中:
---纯电动客车同比增长46.4%,跑赢并领涨新能源客车大盘;
---燃料电池客车同比下降4%,跑输并领跌新能源客车大盘;
---插混客车同比下降2.5%,跑输新能源客车大盘。
总之,在2024年1-12月各类技术路线新能源客车各技术路线车型装机量中,纯电动客车同比领涨;燃料电池同比领跌;从装机量占比看,纯电动占据新能源客车大盘98.29%的份额,居于绝对的主体地位。而燃料电池和插混客车占比都非常小,说明纯电动车型才是新能源客车的主要推广应用车型。主要是因此纯电动技术相对成熟,能实现零排放,推广成本低,因此应用场景最多。
四、2024年纯电动装机量同比创近年新高;燃料电池装机量及同比均创近年新低
表3,根据截图2数据,近4年新能源客车各技术路线车型装机量及同比:
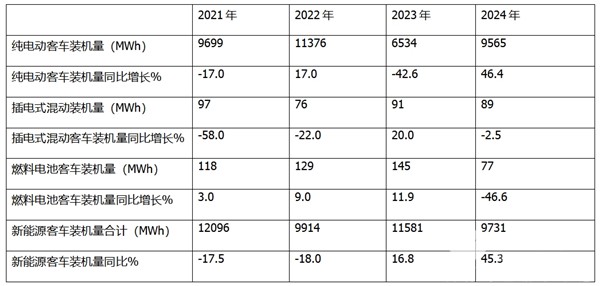
从上表可见:
---2024年1-12月纯电动客车动力电池装机量同比增速创近年新高。
2024年1-12月同比增速正增长46.4%,创近4年同比增速新高,这充分说明2024年新能源客车供给侧的纯电动客车装机市场是增长势头最为迅猛的年份。
2024年纯电动客车装机量同比增长最高的原因,据分析主要是:
一是受到老旧新能源公交车以旧换新补贴政策的驱动,而2024年12月是补贴政策截止日期的最后期限,终端用户加大了对新能源公交客车的采购力度,车企生产企业为了满足用户需求,开足马力生产更多的新能源客车,因此带动了动力电池装机量的更多增加,加之2023年同期的纯电动客车装机量是近4年中最低的,因此给2024年12月同比大增且增速创新高奠定了基础。
----2024年1-12月插电式混动客车动力电池装机量居近4年第三,表现较差
2024年1-12月插电式混动客车动力电池装机量为89Mwh,在近4年中居第三,同比下降2.5%,增速居近4年第二,说明2024年1-12月插电式混动客车市场不太理想。据分析主要是因为插电式混动客车不能实现零排放,且噪音较大,不太适合当前对舒适性要求较高的新能源客车的要求,应用场景越来越少,因此越来越处于被边缘化的尴尬境地。
----2024年1-12月燃料电池客车动力电池装机量及同比下降均创近4年最差
2024年1-12月燃料电池客车动力电池装机量为77Mwh,在近4年中最少,同比下降46.6%,同比增速居近4年最低,也是近4年同比唯一下滑的年份,说明2024年1-12月燃料电池客车装机量市场表现在近年中最差,主要是近来各地缺钱,加之燃料电推广成本较高,其市场规模受阻。
五、2024年1-12月各类技术路线新能源客车单车平均带电量简析
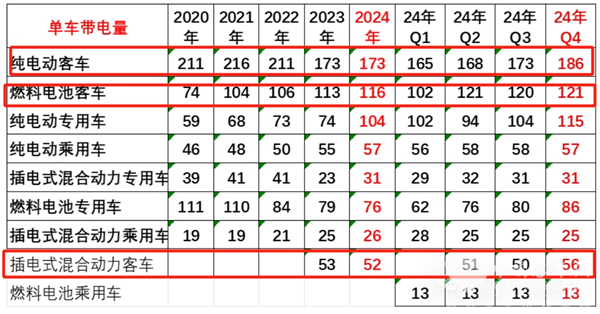 截图3,2024年1-12月及近3年各类新能源客车单车平均带电量比较(数据来源:中国汽车流通协会提供)
根据截图3数据可知:
----2024年1-12月纯电动客车单车平均带电量为:将截图3中2024年4个季度的单车平均带电量相加再除以4即得:(165+168+173+186)/4=172.9KWh,在近4年中居于最低;说明近年来市场对纯电动客车需求车型“大转小”趋势明显。
据分析主要是随着多元城市交通工具的挤压,城市大型新能源公交客车空载率较高,运营成本居高不小,因此部分城市为了降低车辆运营成本,将大型新能源公交客车换购为中小型车辆;另外城市微循环线路对小型电动客车需求的增加,也导致小电量电动客车销量增多。
---2024年1-12月燃料电池客车单车平均带电量为:将截图3中2024年4个季度的单车平均带电量相加再除以4即得:(102+121+120+121)/3=116KWh,在近4年中居于最大。说明燃料电池单车装机量有逐年加大的趋势,毕竟大车型获得的燃料电池汽车补贴额度较高;
总之,从新能源客车动力电池装机量看,从另一个维度真实的反映了2024年12月及全年我国新能源客车在各细分市场的发展趋势,也就是说可以从另一个维度给客车企业提供新能源客车产品策划及市场定位的依据。
——信息来自:客车网


 沪ICP备17023807号


